

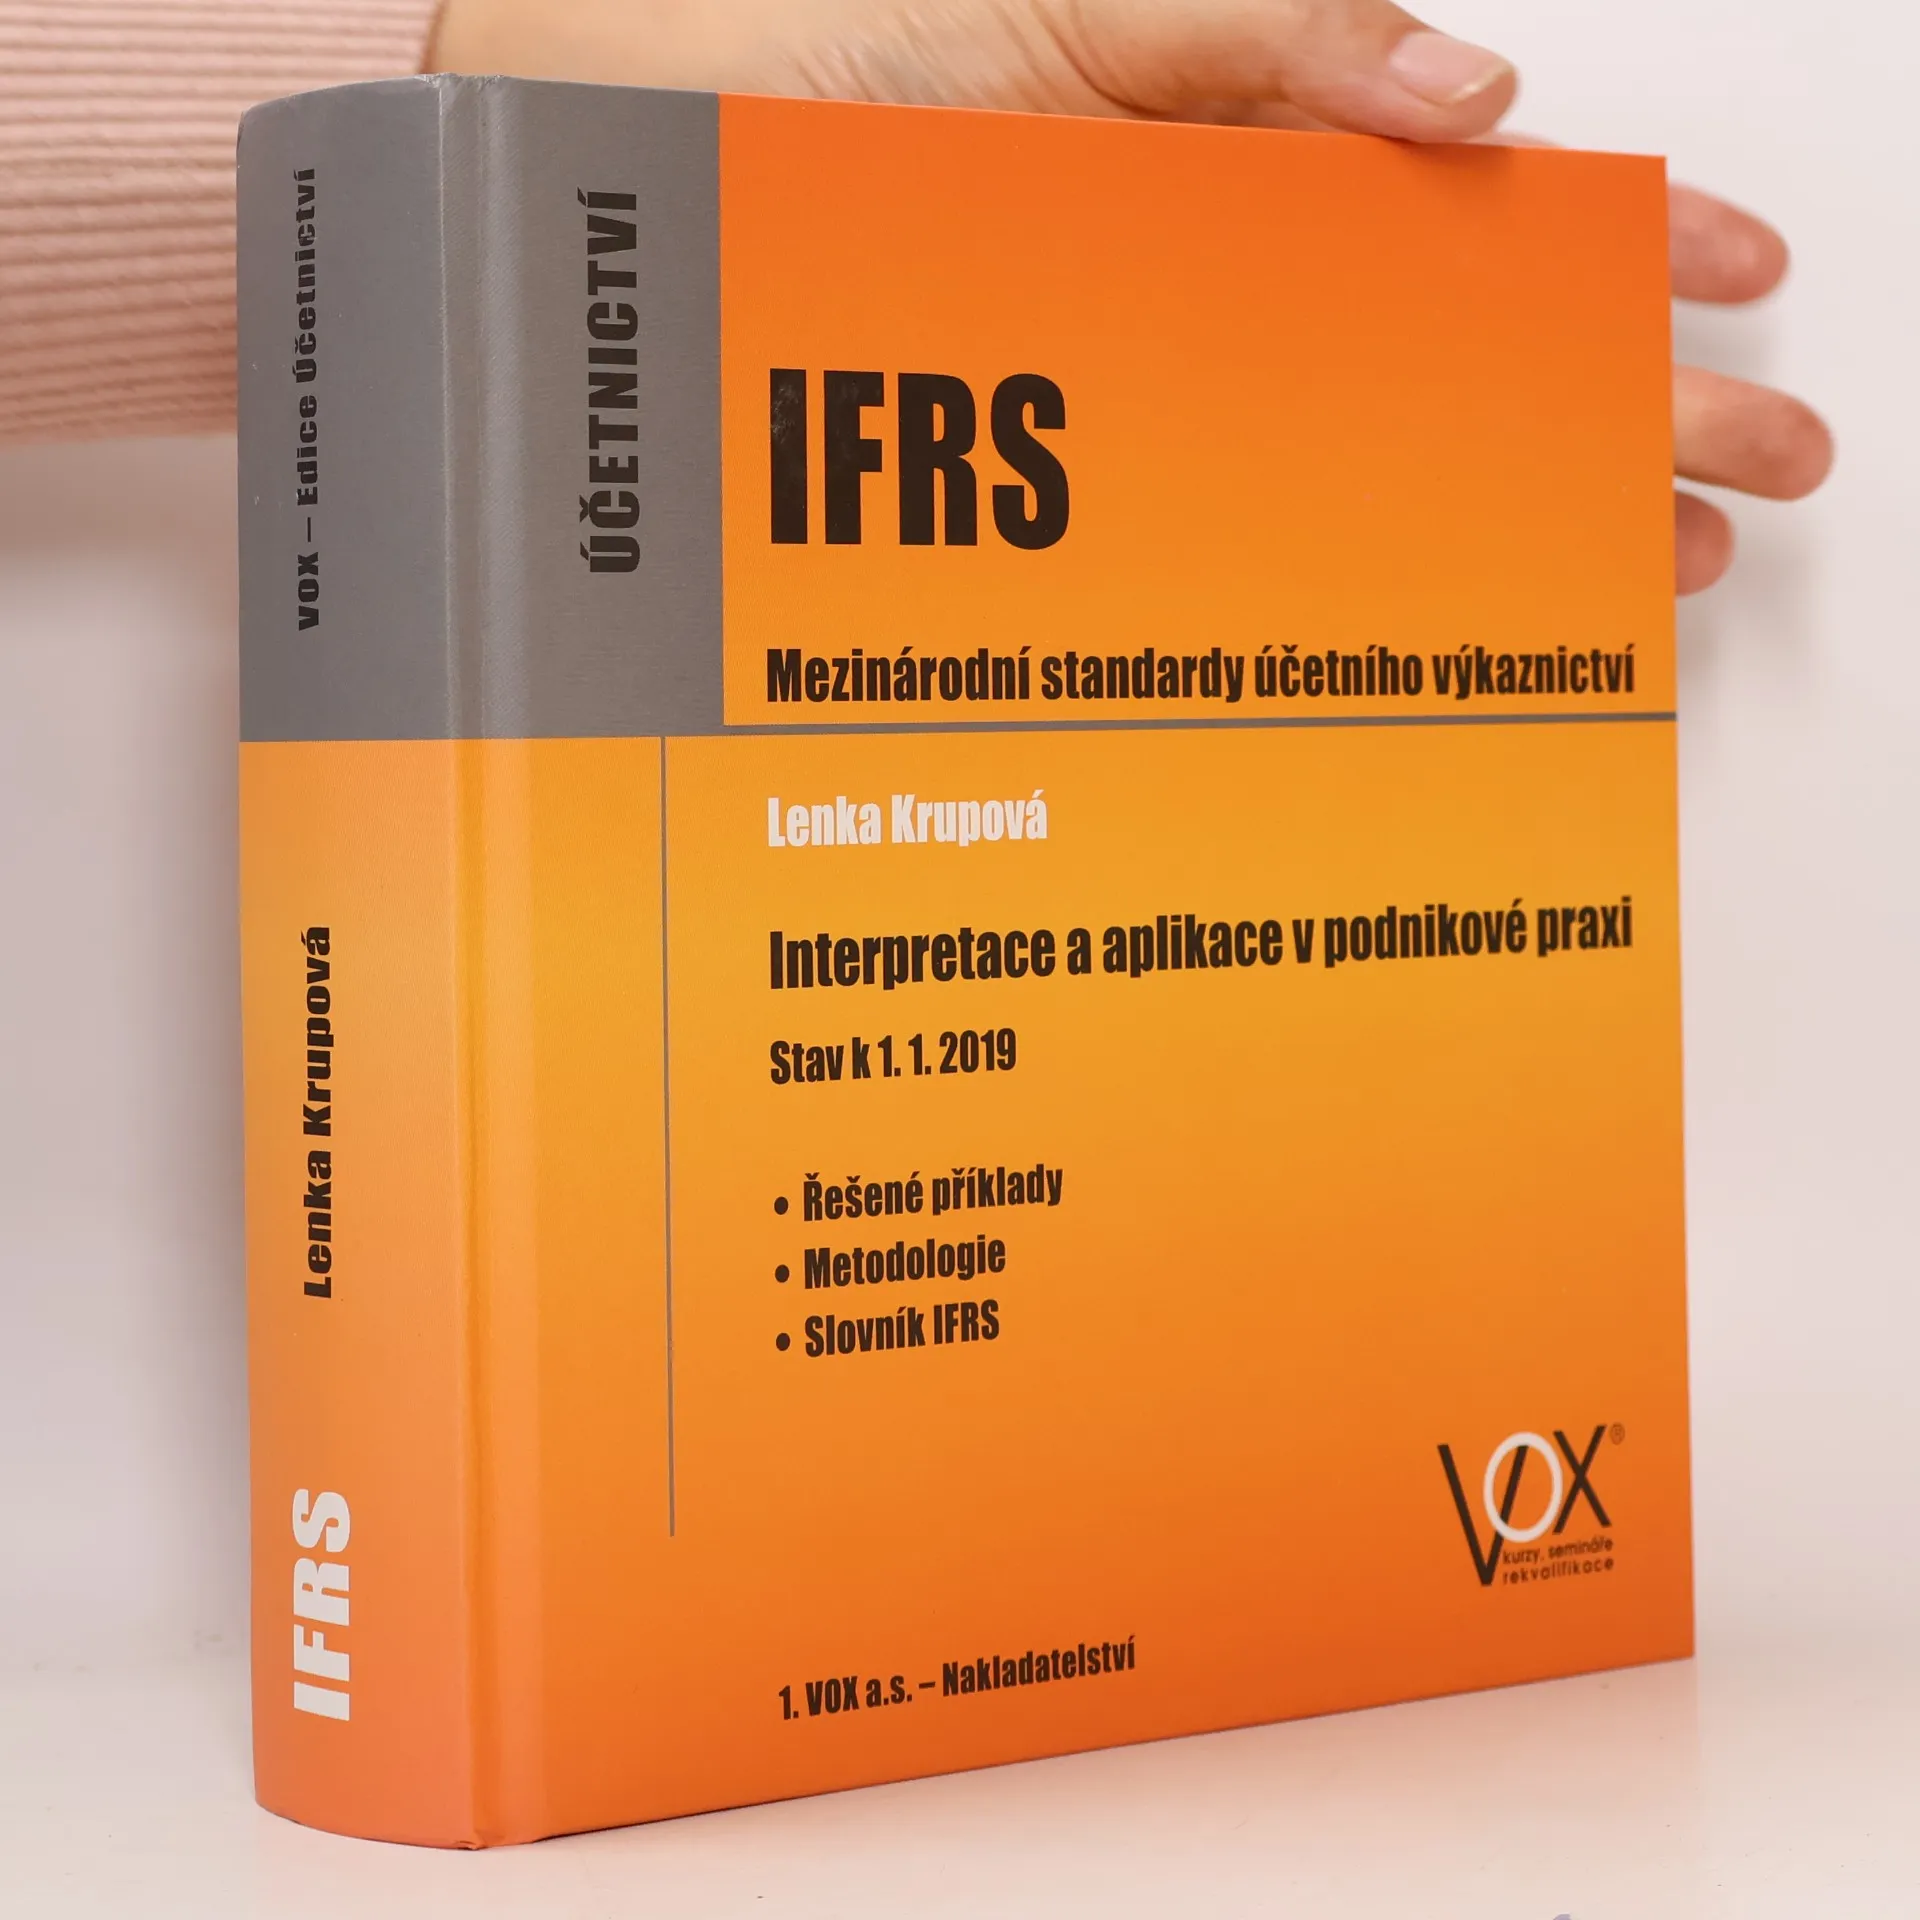
IFRS. Mezinárodní standardy účetního výkaznictví. Interpretace a aplikace v podnikové praxi
Authors
More about the book
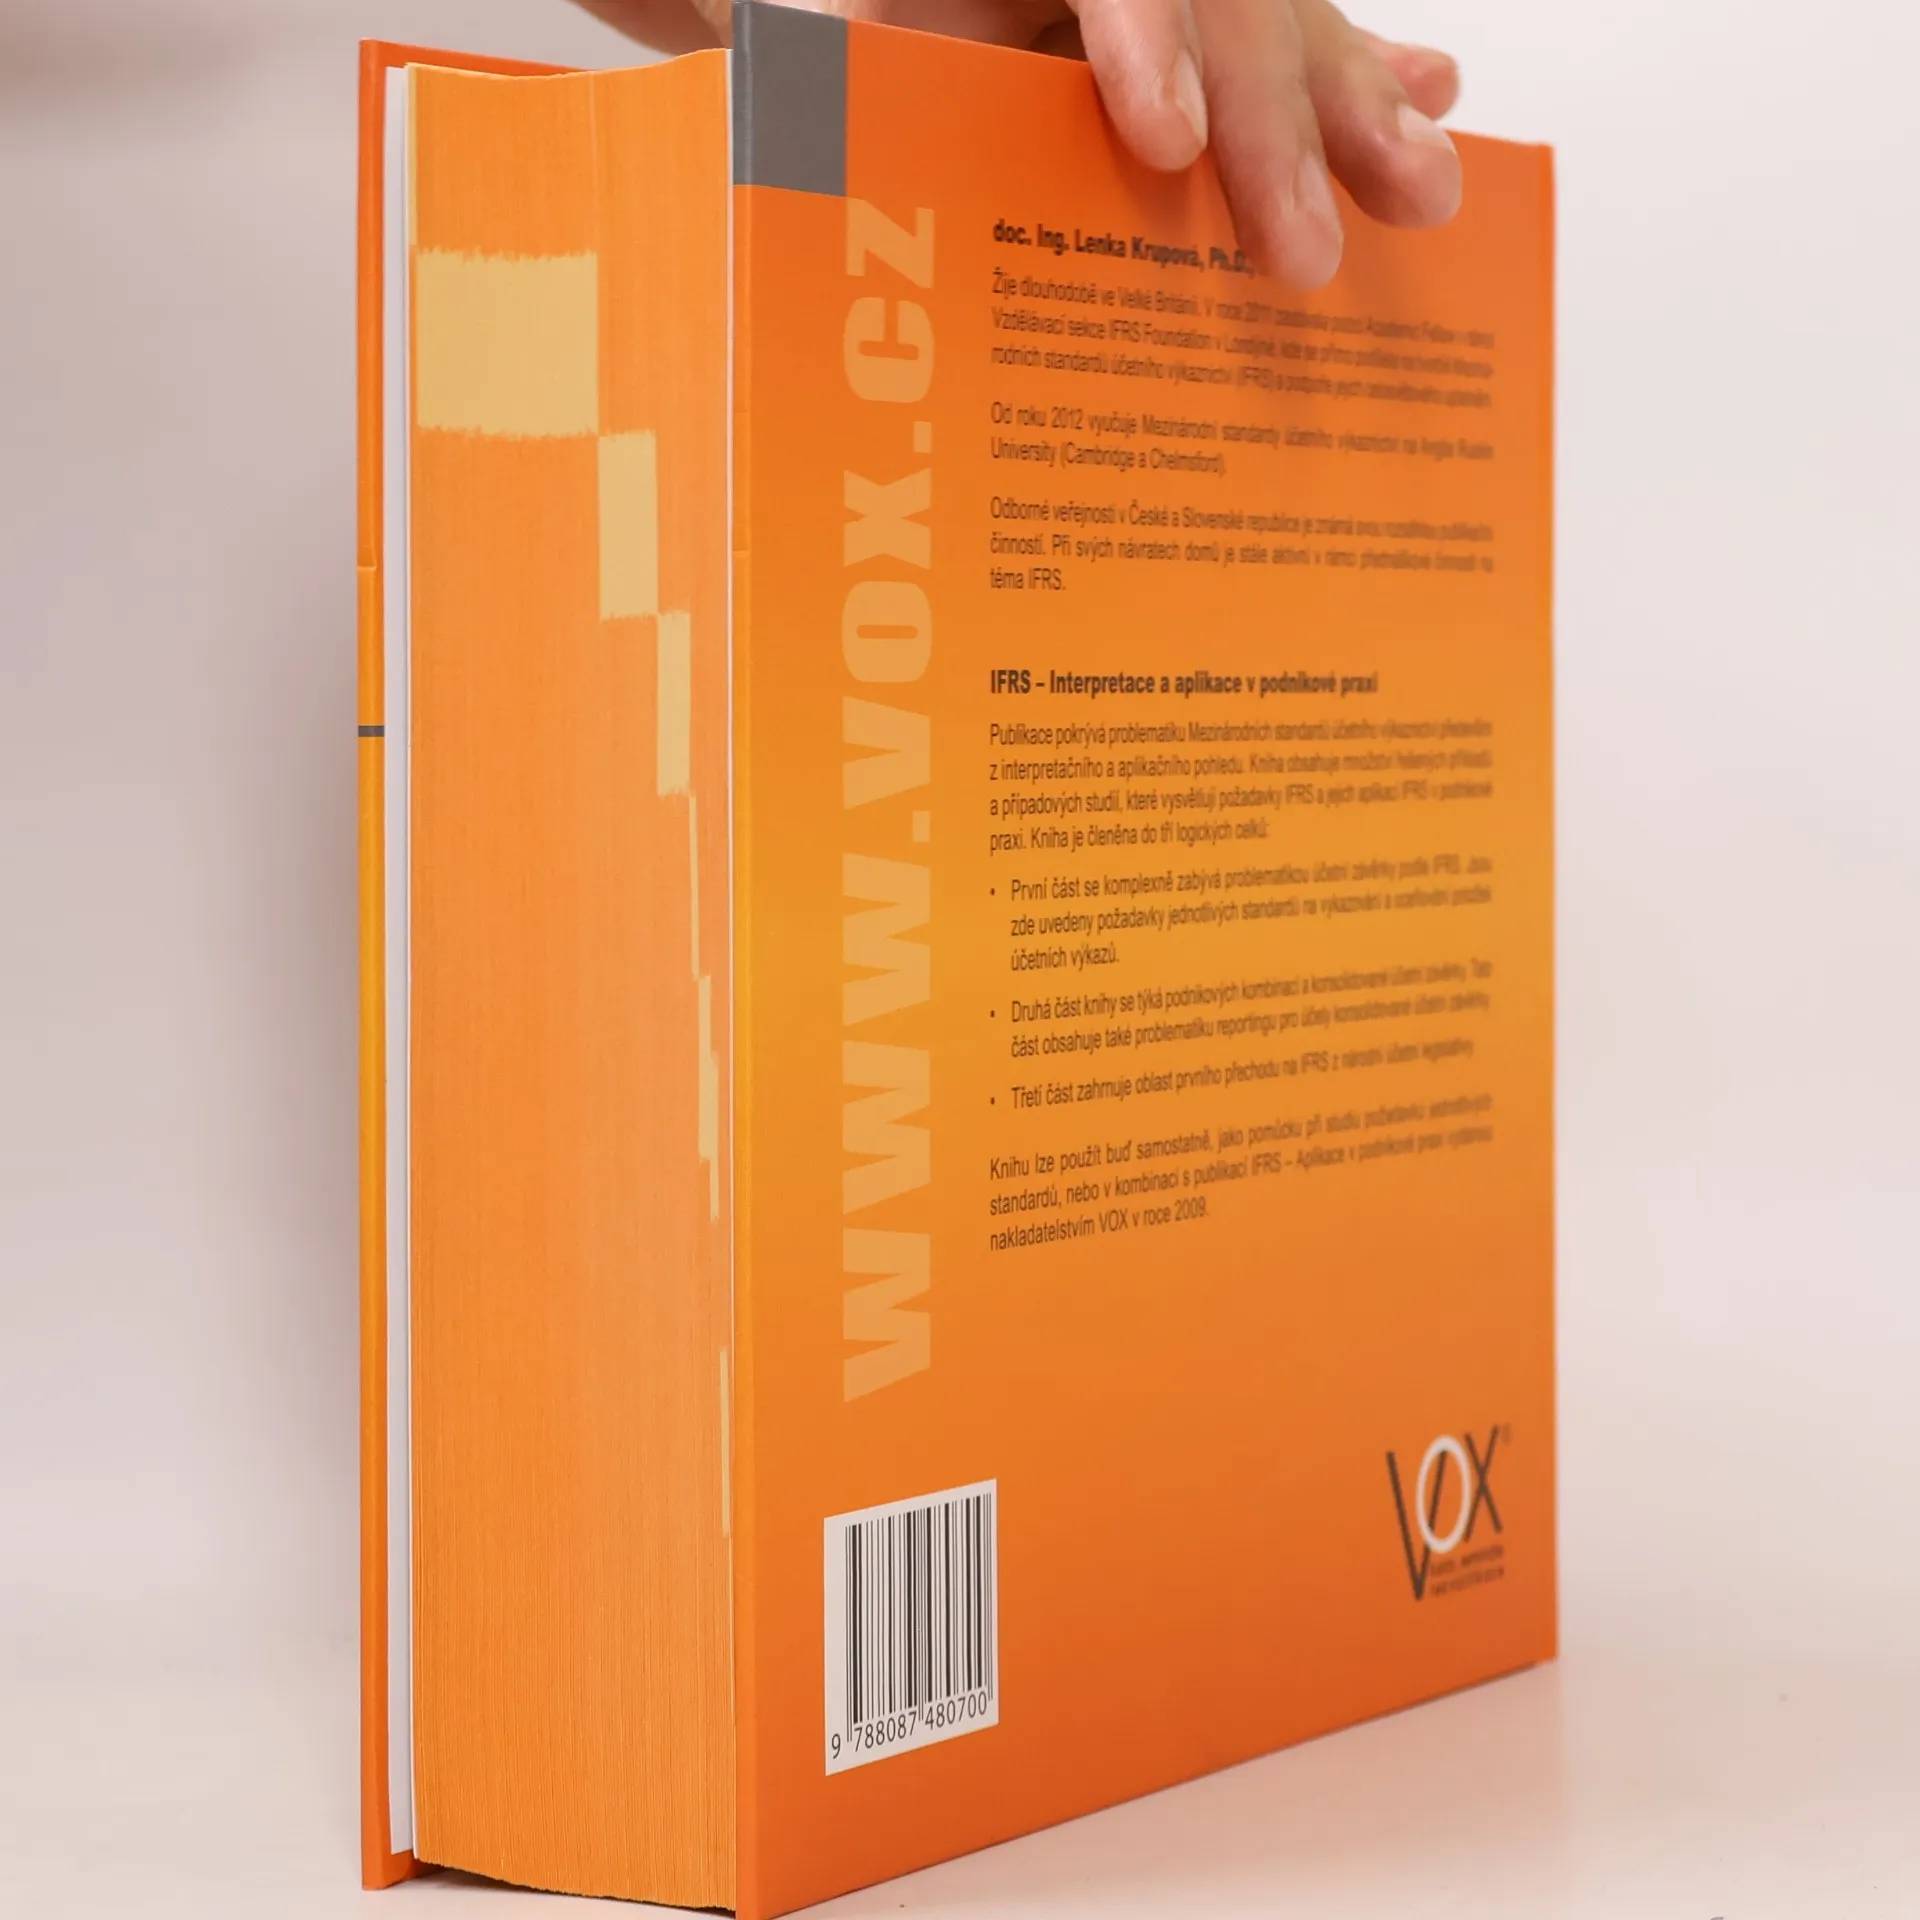
3. vydání Publikace pokrývá problematiku Mezinárodních standardů účetního výkaznictví především z interpretačního a aplikačního pohledu. Kniha obsahuje množství řešených příkladů a případových studií, které vysvětlují požadavky IFRS a jejich aplikaci IFRS v podnikové praxi. Je členěna do tří logických celků: První část se komplexně zabývá problematikou účetní závěrky podle IFRS. Jsou zde uvedeny požadavky jednotlivých standardů na vykazování a oceňování položek účetních výkazů. Druhá část knihy se týká podnikových kombinací a konsolidované účetní závěrky. Tato část obsahuje také problematiku reportingu pro účely konsolidované účetní závěrky. Třetí část zahrnuje oblast prvního přechodu na IFRS z národní účetní legislativy.
There are currently of book IFRS. Mezinárodní standardy účetního výkaznictví. Interpretace a aplikace v podnikové praxi (2019) in stock.
Book purchase
IFRS. Mezinárodní standardy účetního výkaznictví. Interpretace a aplikace v podnikové praxi, Lenka Krupová
- Language

- Released
- 2019
- Binding
- (Hardcover),
- Book condition
- Good
- Price
- €61.99
Payment methods
No one has rated yet.
- Title
- IFRS. Mezinárodní standardy účetního výkaznictví. Interpretace a aplikace v podnikové praxi
- Language
- Czech
- Authors
- Lenka Krupová
- Publisher
- VOX
- Released
- 2019
- Format
- Hardcover
- Pages
- 744
- ISBN10
- 8087480708
- ISBN13
- 9788087480700
- Series
- Collection
- Účetnictví
- Tags
- Business, Legal Topics
- Description
- 3. vydání Publikace pokrývá problematiku Mezinárodních standardů účetního výkaznictví především z interpretačního a aplikačního pohledu. Kniha obsahuje množství řešených příkladů a případových studií, které vysvětlují požadavky IFRS a jejich aplikaci IFRS v podnikové praxi. Je členěna do tří logických celků: První část se komplexně zabývá problematikou účetní závěrky podle IFRS. Jsou zde uvedeny požadavky jednotlivých standardů na vykazování a oceňování položek účetních výkazů. Druhá část knihy se týká podnikových kombinací a konsolidované účetní závěrky. Tato část obsahuje také problematiku reportingu pro účely konsolidované účetní závěrky. Třetí část zahrnuje oblast prvního přechodu na IFRS z národní účetní legislativy.