

More about the book
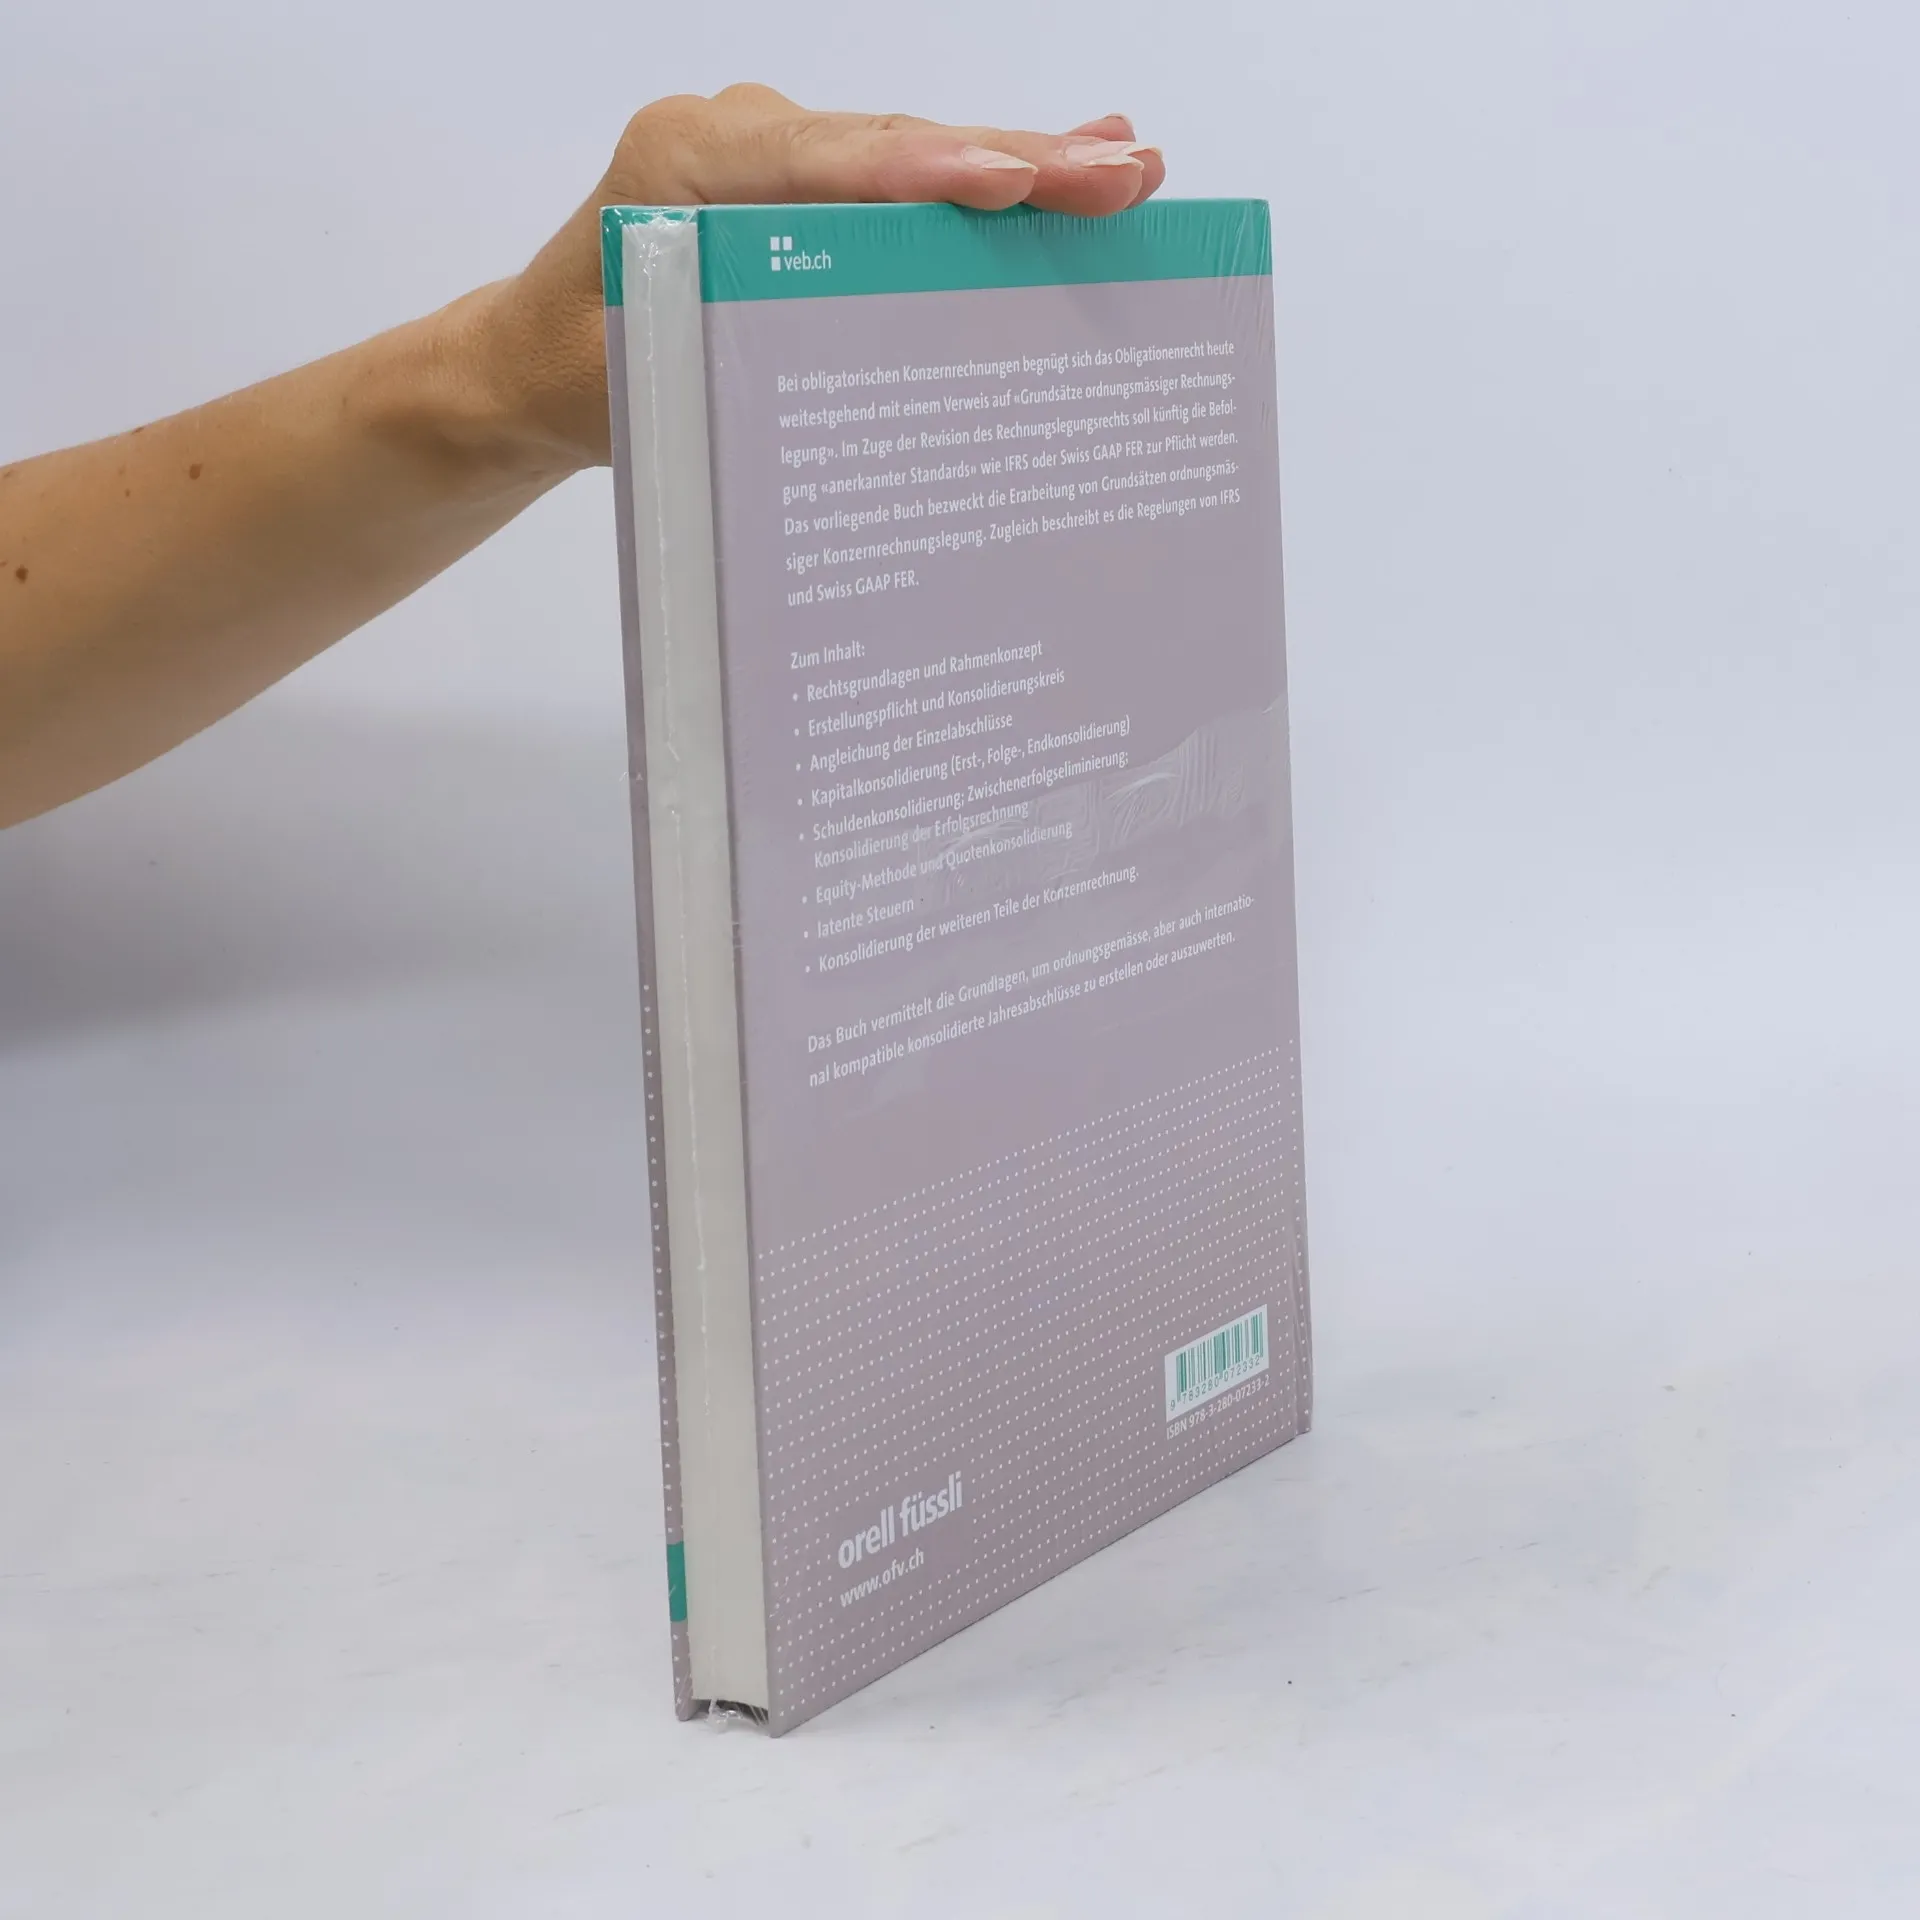
Das OR begnügt sich heute bei obligatorischen Konzernrechnungen mit dem Verweis auf „Grundsätze ordnungsmässiger Rechnungslegung“. Die bevorstehende OR-Revision dagegen soll „anerkannte Standards“ zur Pflicht machen (IFRS; Swiss GAAP FER). Dieses Buch erläutert die Grundsätze ordnungsmässiger Konzernrechnungslegung. Zugleich erfasst es die Regelungen von IFRS und Swiss GAAP FER, denn diese verkörpern die „best practice“. Der Leitfaden mit zahlreichen Beispielen beinhaltet: • Rechtsgrundlagen und Rahmenkonzept • Erstellungspflicht und Konsolidierungskreis • Angleichung der Einzelabschlüsse • Kapitalkonsolidierung (Erst-, Folge-, Endkonsolidierung) • Schuldenkonsolidierung; Zwischenerfolgseliminierung; Konsolidierung der Erfolgsrechnung • Equity-Methode und Quotenkonsolidierung • latente Steuern • Konsolidierung der weiteren Teile der Konzernrechnung
There are currently of book Die Konzernrechnung (2009) in stock.
Book purchase
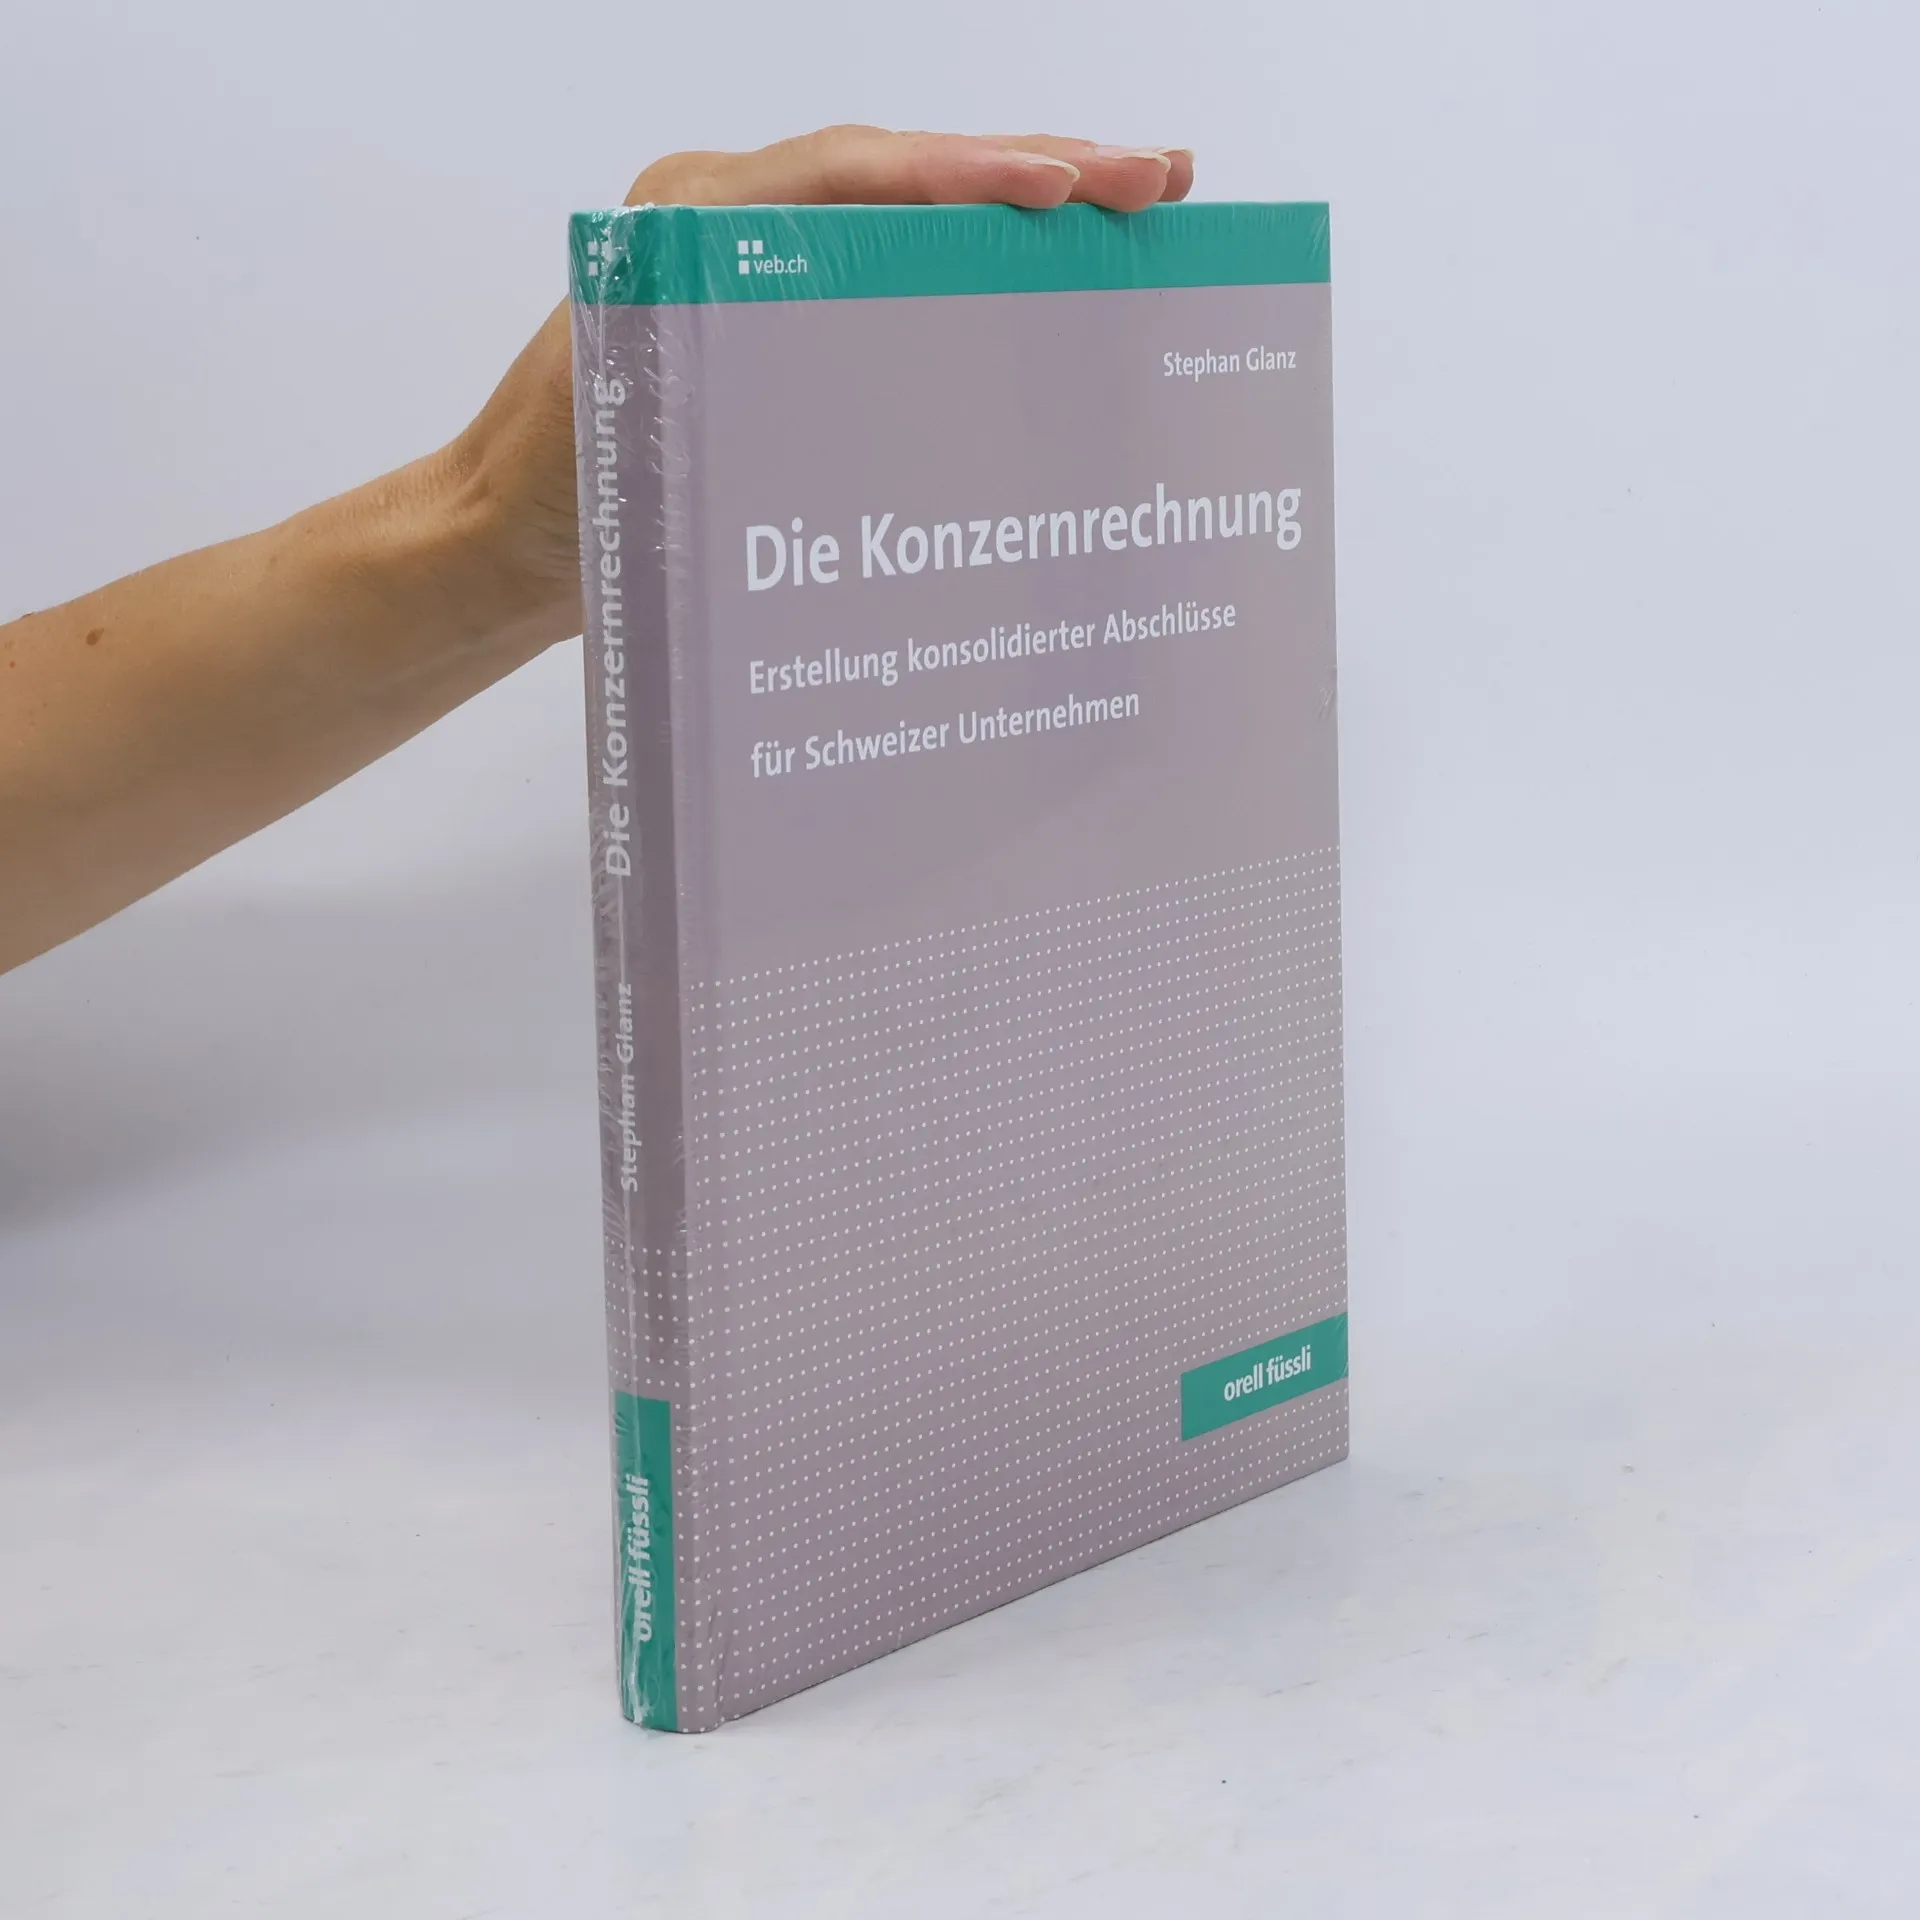
Die Konzernrechnung, Stephan Glanz
- Language

- Released
- 2009
- Binding
- (Hardcover),
- Book condition
- Very Good
- Price
- €4.89
Payment methods
No one has rated yet.
- Title
- Die Konzernrechnung
- Subtitle
- Erstellung konsolidierter Abschlüsse für Schweizer Unternehmen
- Language
- German
- Authors
- Stephan Glanz
- Publisher
- Orell Füssli
- Released
- 2009
- Format
- Hardcover
- Pages
- 197
- ISBN10
- 3280072336
- ISBN13
- 9783280072332
- Series
- Tags
- Legal Topics, Switzerland
- Description
- Das OR begnügt sich heute bei obligatorischen Konzernrechnungen mit dem Verweis auf „Grundsätze ordnungsmässiger Rechnungslegung“. Die bevorstehende OR-Revision dagegen soll „anerkannte Standards“ zur Pflicht machen (IFRS; Swiss GAAP FER). Dieses Buch erläutert die Grundsätze ordnungsmässiger Konzernrechnungslegung. Zugleich erfasst es die Regelungen von IFRS und Swiss GAAP FER, denn diese verkörpern die „best practice“. Der Leitfaden mit zahlreichen Beispielen beinhaltet: • Rechtsgrundlagen und Rahmenkonzept • Erstellungspflicht und Konsolidierungskreis • Angleichung der Einzelabschlüsse • Kapitalkonsolidierung (Erst-, Folge-, Endkonsolidierung) • Schuldenkonsolidierung; Zwischenerfolgseliminierung; Konsolidierung der Erfolgsrechnung • Equity-Methode und Quotenkonsolidierung • latente Steuern • Konsolidierung der weiteren Teile der Konzernrechnung