Explore the latest books of this year!
Bookbot

Wolfgang Ballwieser

    December 17, 1948
    Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften: IFRS-Rechnungslegung
    Unternehmensbewertung
    Unternehmensbewertung
    • Unternehmensbewertung

      • 230 pages
      • 9 hours of reading

      Unternehmensbewertung konkret. Der gesamte Prozess der Unternehmensbewertung wird von der Datenbeschaffung für die Vergangenheitsanalyse bis zur Prognose künftiger Zahlungen und deren Diskontierung erläutert. Anschaulichkeit garantiert ein zunehmend komplexer werdendes Beispiel, das auch persönliche Steuern einbezieht. Im Mittelpunkt stehen die Ertragswertmethode und die Discounted-Cash-Flow-Verfahren und ausführliche Kapitel zu Mischverfahren, Liquidations- und Substanzwert. Ein detailliertes Lehrbuch für ein wichtiges Gebiet des Rechnungswesens und der Finanzwirtschaft.

      Unternehmensbewertung
    • Unternehmensbewertung

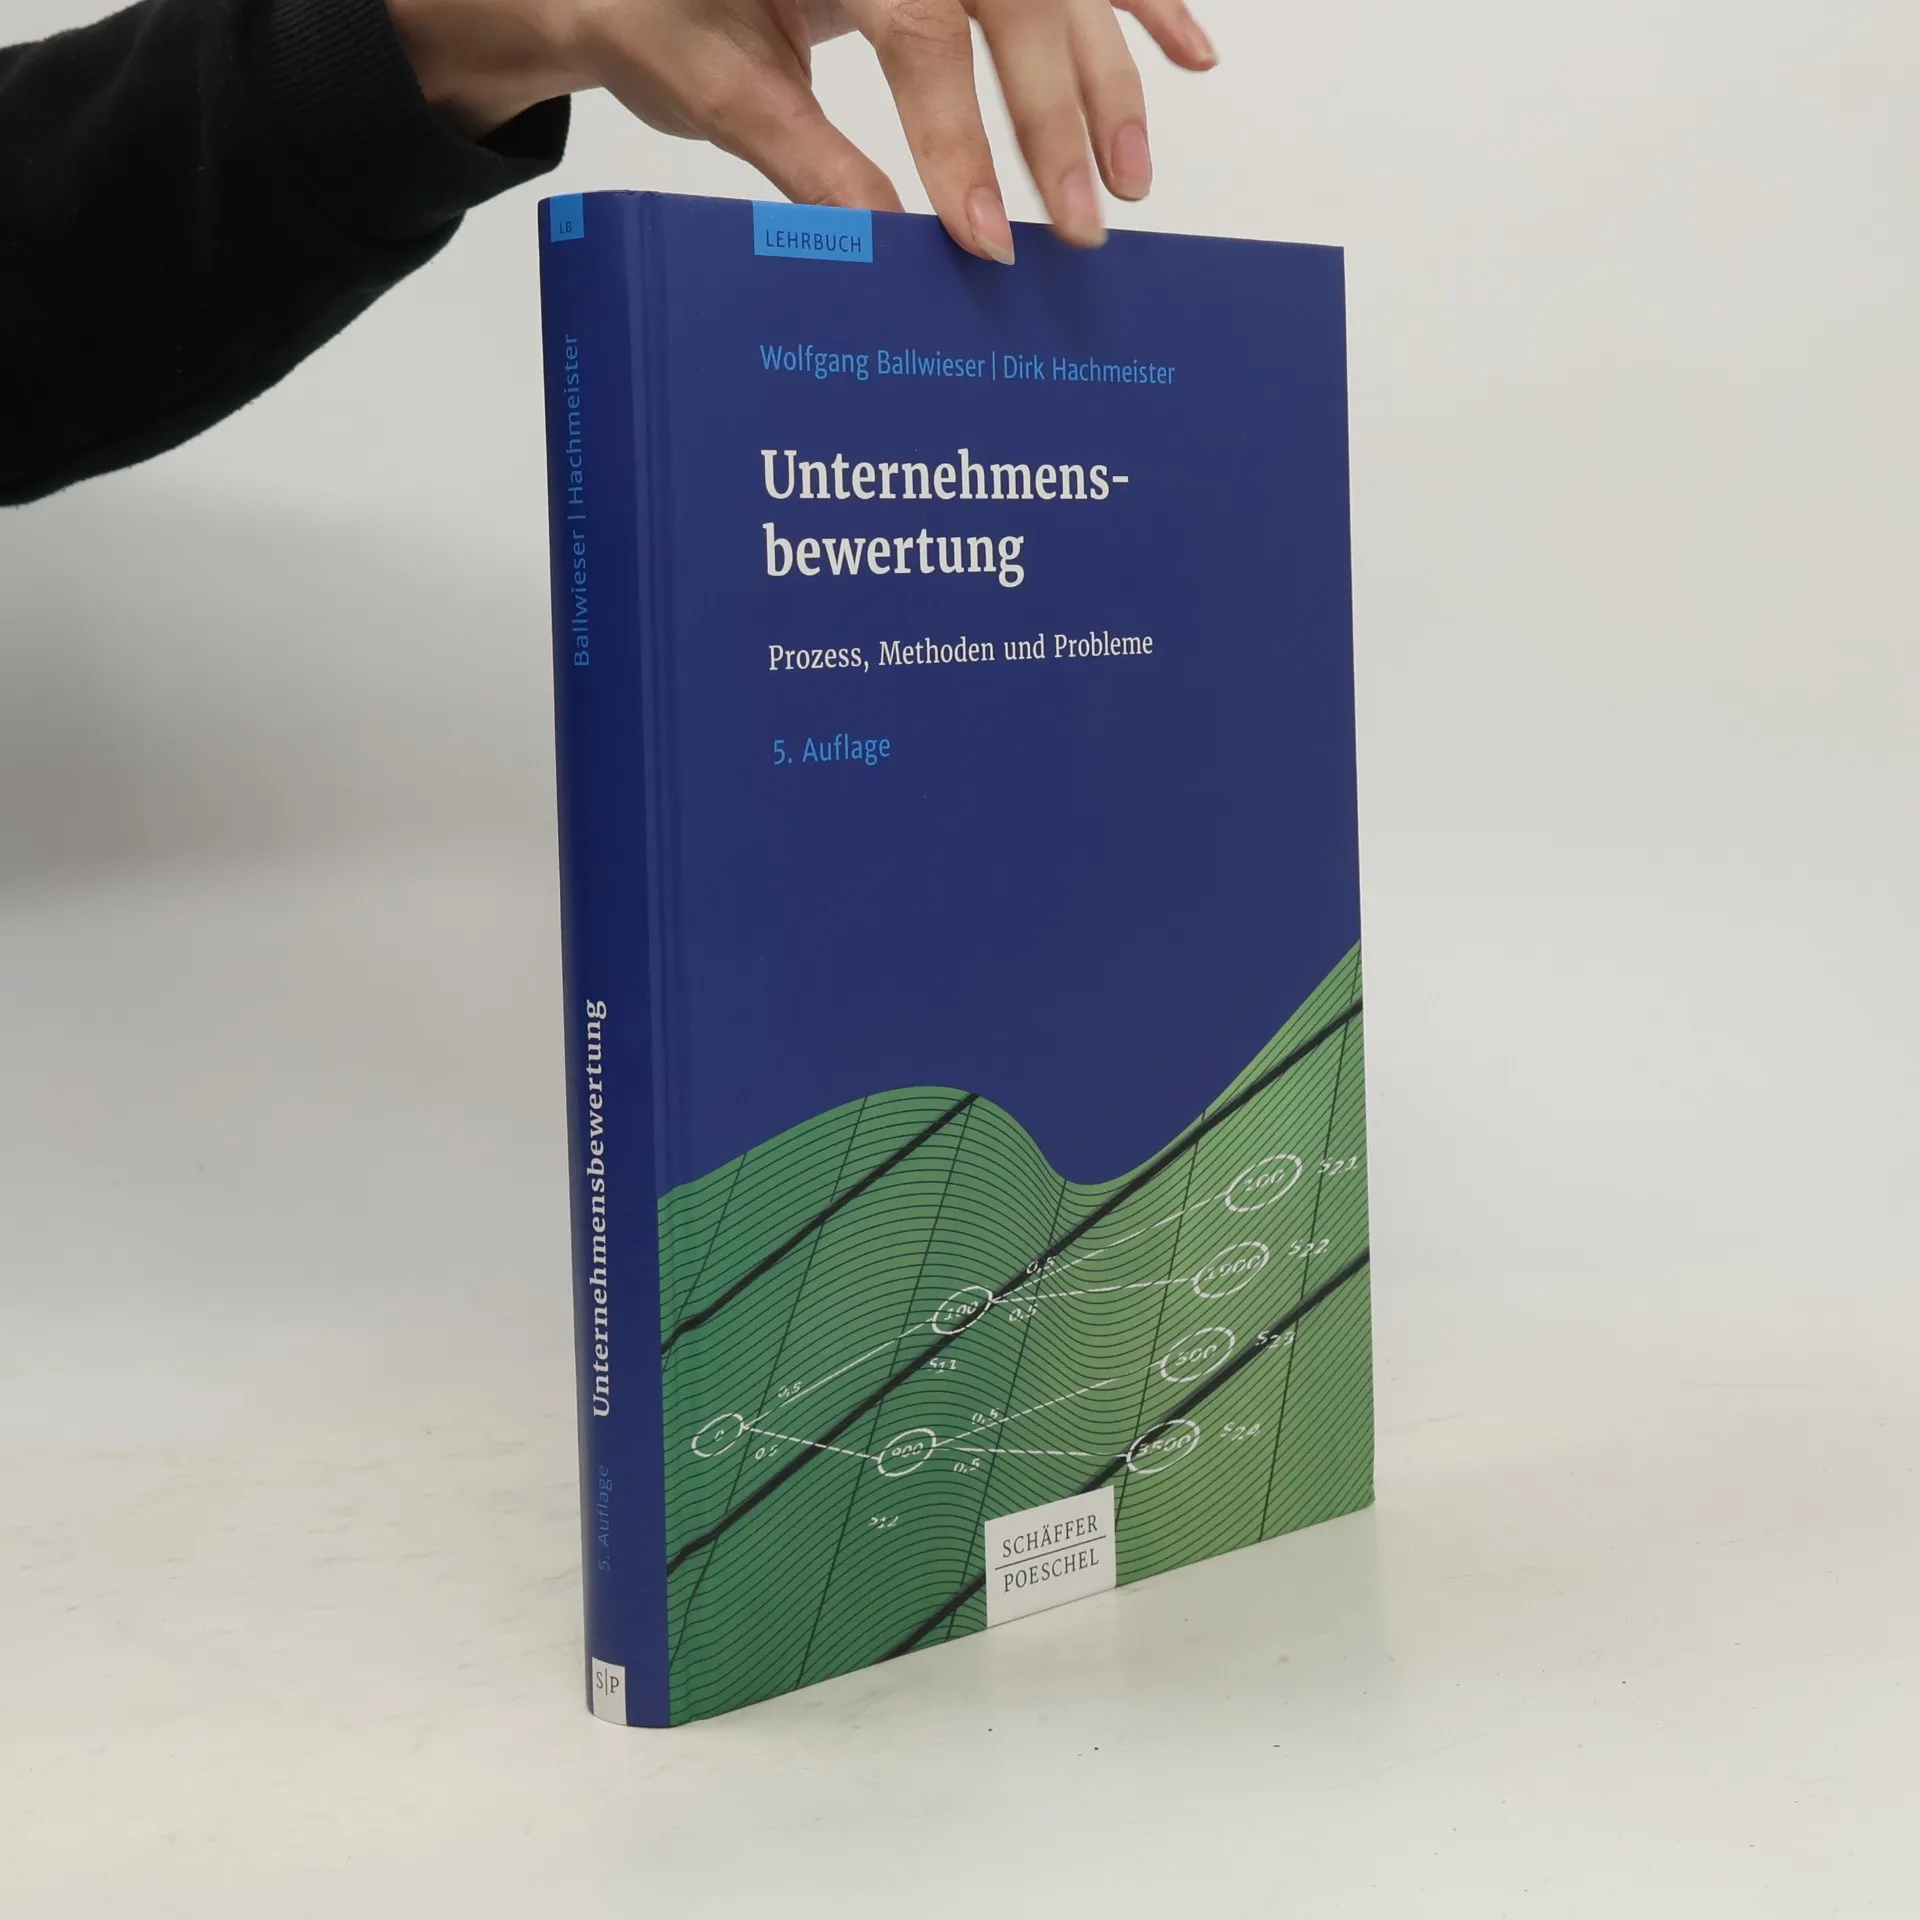
      Prozess, Methoden und Probleme - 5. Auflage

      • 310 pages
      • 11 hours of reading

      Das Lehrbuch erläutert den Prozess der Unternehmensbewertung : von der Datenbeschaffung für die Vergangenheitsanalyse bis zur Prognose künftiger Zahlungen und deren Diskontierung. Detailliert werden die Ertragswertmethode und die verschiedenen Discounted-Cash-Flow (DCF)-Verfahren vorgestellt. Weitere Kapitel widmen sich: dem Liquidationswert dem Substanzwert den Mischverfahren den Überschlagsrechnungen, speziell die Multiplikatoren Die 5. Auflage wurde durchgehend überarbeitet und um die Themen Unternehmensbewertung in der Rechtsprechung und Besonderheiten bei der Unternehmensbewertung von KMU ergänzt.

      Unternehmensbewertung
    • Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften: IFRS-Rechnungslegung

      Konzept, Regeln und Wirkungen - 3. Auflage

      • 270 pages
      • 10 hours of reading

      IFRS-Rechnungslegung Dieses Handbuch liefert einen Überblick über das Konzept und die Regeln der IFRS, ohne in einer Flut von Details unterzugehen. Neben der Vermittlung von Grundlagenwissen geht es aber auch um eine Wertung des Regelwerkes im Hinblick auf Konsistenz, Verständlichkeit und empirische Wirkungen auf den Kapitalmarkt. Die Schwerpunkte - IFRS als EU-weite Rechnungslegungsnormen - Regelungsphilosophien des IASB - Vermögensabbildung versus Gewinnermittlung - Bilanzansatz und -bewertung - Gesamtergebnisrechnung - Weitere Instrumente - Generalklausel: Vermittlung des den tatsächlichen Verhältnissen entsprechenden Bildes - Konzernbesonderheiten - Vermeintliche Vorteile der IFRS gegenüber HGB - Probleme der IFRS

      Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften: IFRS-Rechnungslegung